Para la ley chilena, el cheque a fecha nunca existió. Aun así, durante años fue una manera habitual de comprar a plazo entre empresas, respaldada solo por la palabra de quien guardaba el documento en un cajón hasta el día acordado. En marzo de 2016 se presentaron 6.610.782 cheques en Chile, y en marzo de 2026 la cifra bajó a 743.967. El cheque se fue, y con él el plazo que muchas pymes conseguían de sus proveedores.
Respuesta rápida: El cheque a fecha es un cheque con una fecha futura que el comprador entregaba al proveedor como promesa de pago a plazo. En Chile nunca tuvo respaldo legal, porque todo cheque se puede cobrar desde que se gira. Los cheques presentados cayeron 88,7% entre marzo de 2016 y marzo de 2026, según la CMF.
¿Qué es el cheque a fecha?
El cheque a fecha es una práctica comercial que usa un cheque con fecha futura como promesa de pago a plazo entre quien compra y quien vende. También se le llama cheque posfechado o cheque a 30, 60 o 90 días.
La mecánica era simple. El comprador se llevaba la mercadería y dejaba uno o varios cheques con fechas futuras. El proveedor los guardaba y los depositaba cuando llegaba cada fecha. La CMF describe este uso como distinto al que fija la ley: el documento sirve para garantizar un pago futuro, y solo la confianza entre las partes asegura que no se cobre antes. Cmfchile
¿El cheque a fecha es legal en Chile?
El cheque a fecha no tiene reconocimiento legal en Chile, porque todo cheque es una orden de pago a la vista que se puede cobrar desde el momento en que se gira. La fecha escrita en el cheque solo sirve para determinar cuándo el documento pierde validez. Cmfchile
Eso dejaba expuestos a los dos lados. Quien compraba podía encontrarse con un depósito anticipado y una cuenta sin fondos. Quien vendía no tenía nada que le asegurara que habría plata el día pactado. El DFL N° 707 de 1982, que regula los cheques en Chile, establece que haber girado un cheque sin fecha o con una fecha posterior no exime de responsabilidad en el delito de giro doloso.
¿Cuál es la historia del cheque a fecha en Chile?
El cheque a fecha vivió su apogeo en Chile entre los años 90 y comienzos de la década de 2010, como la herramienta más simple para comprar a plazo entre empresas. Su marco legal es el DFL N° 707, de 1982, que fija el texto refundido de la Ley sobre Cuentas Corrientes Bancarias y Cheques, y que sigue vigente. (Biblioteca de la Defensoría Penal Pública)
En esos años, muchas pymes manejaban una cartera de cheques: documentos de clientes ordenados por fecha a la espera de su depósito. Si necesitaban la plata antes, podían adelantarla con una financiera a cambio de un costo, una práctica que todavía se ofrece en 2026 bajo el nombre de chequering.
La caída ya era visible en 2022. En septiembre de ese año, las personas naturales presentaron poco más de 1,2 millones de cheques, un retroceso de 63,2% frente a dos años antes. Para 2025, el promedio mensual de cheques presentados llegó a 800.010, muy lejos de los más de 6 millones de 2016. (Diario Financiero)
¿Por qué murió el cheque a fecha?
El cheque a fecha murió porque el comercio entre empresas encontró formas más rápidas, trazables y seguras de pagar, y porque la ley empezó a regular los plazos de pago directamente. Cuatro cambios explican su caída.
1. Los pagos digitales hicieron el trabajo más rápido y barato
Según cifras de la industria entregadas a Chócale, las tarjetas de débito superaron los 4.500 millones de operaciones en 2025 y las transferencias electrónicas sumaron cerca de 1.500 millones. Deloitte explica que el cheque es lento y caro de procesar, porque exige emisión, traslado, compensación y validación.
2. La factura electrónica se volvió el registro del negocio
La Ley N° 19.983 le otorgó mérito ejecutivo a la copia de la factura, y la factura pasó a funcionar como título de cobro. Luego, la Ley N° 20.727, publicada el 31 de enero de 2014, hizo obligatoria la facturación electrónica. Desde el 1 de febrero de 2018, todas las empresas del país deben facturar electrónicamente, según el Servicio de Impuestos Internos (SII). Desde entonces, la venta, el plazo y el pago quedan registrados sin necesidad de un papel aparte.
3. La Ley de Pago a 30 días puso reglas al plazo
La Ley N° 21.131 se publicó en el Diario Oficial el 16 de enero de 2019. Entró en vigencia el 16 de mayo de 2019 y fijó como regla general un plazo de pago de 30 días corridos desde la recepción de la factura. El plazo dejó de depender de una promesa escrita en un cheque.
4. La trazabilidad cambió las cosas
Desde ChilePay destacan que cada pago digital deja un registro automático con hora, monto, origen y destino, mientras que un cheque físico puede circular, endosarse o perderse. El cheque es una promesa diferida. Los medios digitales entregan la plata de inmediato, y para quien vende esa diferencia pesa.
El cheque sobrevive en nichos: las personas jurídicas concentran más del 60% de los cheques en número y cerca del 80% del monto, con mayor presencia en sectores como el agropecuario y el comercio mayorista.
¿Qué problema dejó sin resolver la desaparición del cheque a fecha?
La desaparición del cheque a fecha dejó a muchas pymes compradoras sin una forma simple de conseguir plazo de sus proveedores, mientras sus propios clientes les siguen pagando tarde. Según el Ranking de Pagadores de Asech y la Bolsa de Productos de Chile, las empresas tardan en promedio 43 días en pagar a sus proveedores pymes, y solo 37% de los pagos ocurre dentro de los 30 días. wherex
El resultado es un descalce: pagas al contado y cobras a 43 días o más. Esa diferencia la financia tu caja. En Chile, el ciclo de conversión de efectivo promedio es de 71 días, y el 58,4% de las pymes declara la liquidez como su mayor problema.
El proveedor tampoco gana. Exigir contado lo protege del riesgo, pero le hace perder ventas con clientes que solo pueden comprar a plazo.
¿Qué alternativas al cheque a fecha existen hoy?
Hoy existen cuatro formas principales de resolver la compra a proveedores, y cada una reparte el riesgo de manera distinta:
Instrumento Plazo para quien compra Certeza para quien vende Respaldo Cheque a fecha Sí, según acuerdo Depende de que haya fondos en la fecha Solo la confianza; la fecha no obliga Transferencia al contado No Total e inmediata Registro electrónico Factura a crédito Sí, 30 días por regla general (Ley N° 21.131) El proveedor asume el riesgo de no pago Factura electrónica Línea de crédito Sí, según condiciones Total, el proveedor recibe contado Requiere evaluación crediticia Cheke Garantizado Sí, pagas a 30 días Pago del 100% garantizado en la fecha Certificado de Fianza Para elegir, usa estos criterios:
- Si tu proveedor ya te da factura a crédito, úsala y paga en la fecha. Esa relación vale oro.
- Si te exige contado y tu caja no alcanza, busca un instrumento que le dé certeza de pago a él y plazo a ti.
- Si necesitas financiar un proyecto o capital de trabajo amplio, evalúa una línea de crédito o un crédito en cuotas.
- Antes de decidir, mide tu ciclo de caja: cuántos días pasan entre que pagas un insumo y cobras la venta que lo usó.
¿Cómo funciona Cheke Garantizado, el sucesor digital del cheque a fecha?
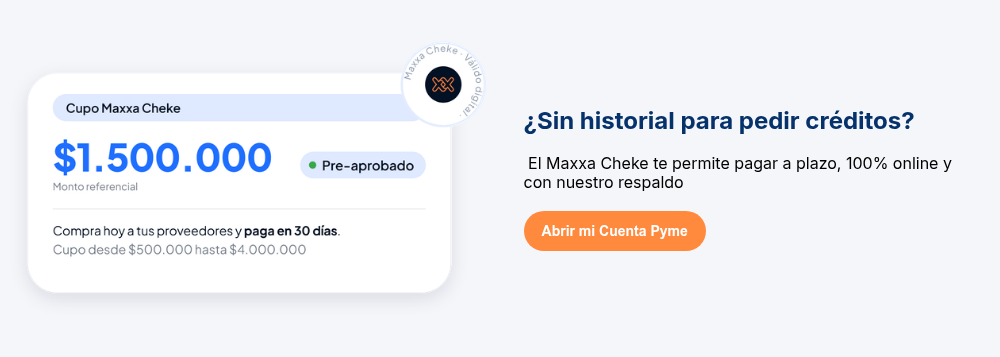
Cheke Garantizado es un instrumento digital de Maxxa que financia a la pyme para comprar a plazo y asegura que el proveedor reciba el 100% del pago en la fecha acordada. Recupera lo que el cheque a fecha hacía bien, el plazo, y resuelve lo que hacía mal, la incertidumbre.
Para ti, como comprador:
- Compra hoy y paga en 30 días, con proveedores que antes te exigían contado.
- Recibe tu cupo sin restricción de antigüedad ni historial crediticio, con evaluación mediante tu clave del SII.
- Opera 100% digital, sin chequeras, papeleo ni trámites presenciales.
Para tu proveedor:
- Vende a plazo y cobra al contado: la transferencia se programa de forma automática en la fecha de vencimiento.
- Cobro garantizado por el 100% del monto, respaldado por un Certificado de Fianza.
- Sin cheques físicos que puedan rebotar y acceso a una red de más de 85.000 pymes conectadas a Maxxa.
Para solicitarlo necesitas ser persona jurídica o persona natural con giro, contar con un aval (puede ser el mismo representante legal) y firmar el contrato digital.
Preguntas frecuentes
¿Se puede cobrar un cheque a fecha antes de la fecha escrita?
Sí. En Chile el cheque es pagadero a la vista, por lo que la institución donde está la cuenta corriente debe pagarlo o protestarlo cuando se presenta, aunque tenga una fecha futura. Respetar la fecha depende solo del acuerdo entre las partes.
¿Todavía se usan cheques en Chile?
Sí, aunque cada vez menos. En marzo de 2026 se presentaron 743.967 cheques, frente a 6.610.782 en marzo de 2016, según datos de la CMF. Su uso se concentra en operaciones entre empresas y en sectores como el agropecuario y el comercio mayorista.
¿Qué pasa si un cheque a fecha no tiene fondos cuando se cobra?
El cheque se protesta. Además, el DFL N° 707 de 1982 establece que haber girado el cheque con una fecha posterior no libera de responsabilidad al librador en el delito de giro doloso de cheques.
¿Qué reemplazó al cheque a fecha?
En los pagos cotidianos lo reemplazaron la tarjeta de débito y las transferencias electrónicas. Para comprar a plazo entre empresas, hoy existen instrumentos digitales como Cheke Garantizado, que dan plazo al comprador y aseguran el pago al proveedor.
Este artículo es de orientación general y no constituye asesoría legal ni financiera. Información vigente a octubre de 2026.
Únete a la plataforma financiera para las pymes
Regístrate a Maxxa